

时间: 2026-09-15 06:39:39 | 作者: 乐玩lewin国际官网
lewin乐玩集团:
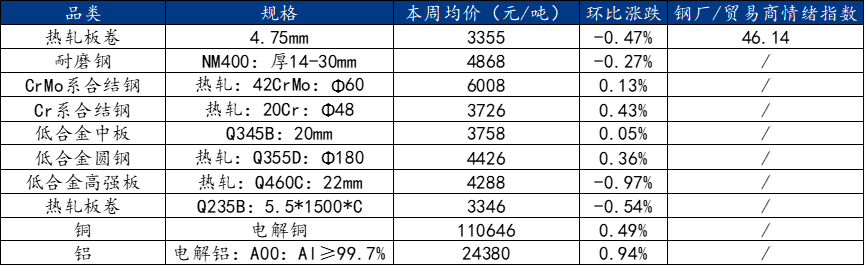
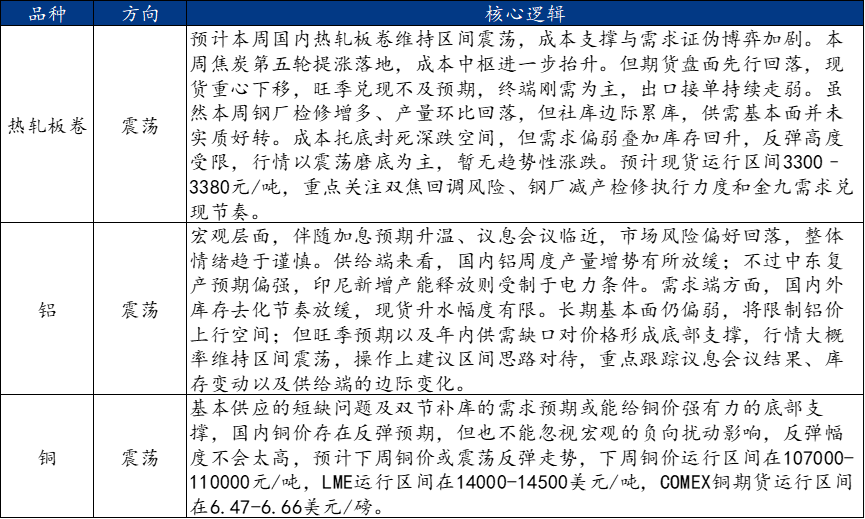
本周热卷供需双减去库,焦炭提涨致钢厂亏损扩大,检修增多。铝市受加息预期影响情绪谨慎,预计区间震荡。铜价因美元走强下跌,但成交回暖,库存新低支撑Back结构。钢铁方面,五大品种表观消费建材增、板材降,工地资金到位率微升。工程机械8月挖掘机销量同比增19.3%,装载机增14.7%,出口表现强劲。LME中国铜库存占比升至44%。
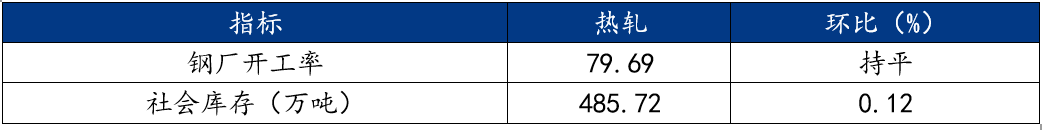
目前热卷供需双减,出现去库情况。热卷产量周环比减少4.53万吨至290.55万吨,热卷表需周环比减少6.08万吨至292.45万吨,热卷库存周环比减少1.90万吨至292.45万吨。
上周供应端,前期复产延续,轧线检修有所增多。上周部分钢厂主动控产,热卷产量小幅回落。随着焦炭第五轮提涨落地,双焦持续挤压钢厂利润,长流程钢厂亏损面逐步扩大。9 月中下旬主动检修、减产落地增多。库存整体由小幅去库转为边际累库,区域分化延续:华东、华北累库加速,华南维持缓慢去库,东北仓库存储上的压力进一步上升,高库存消化节奏没有到达预期。原料端,焦炭第五轮提涨落地,焦煤高位震荡,产地供应缺口仍存但蒙煤通关修复预期升温;铁矿石前期受台风影响到港缩减后,上周到港量有所恢复,港口库存止跌回升。黑色系由前期双焦单边强驱动转为多空博弈。
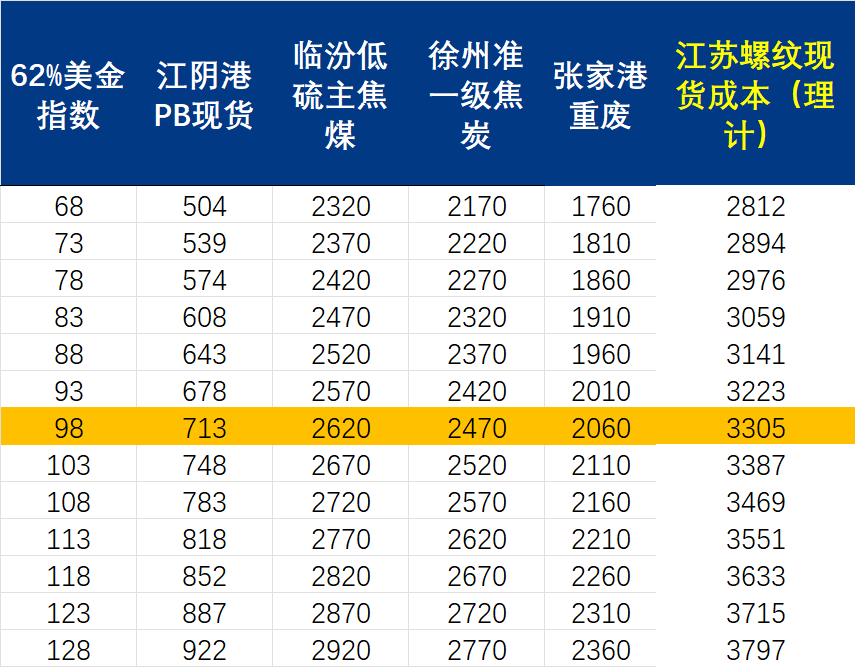
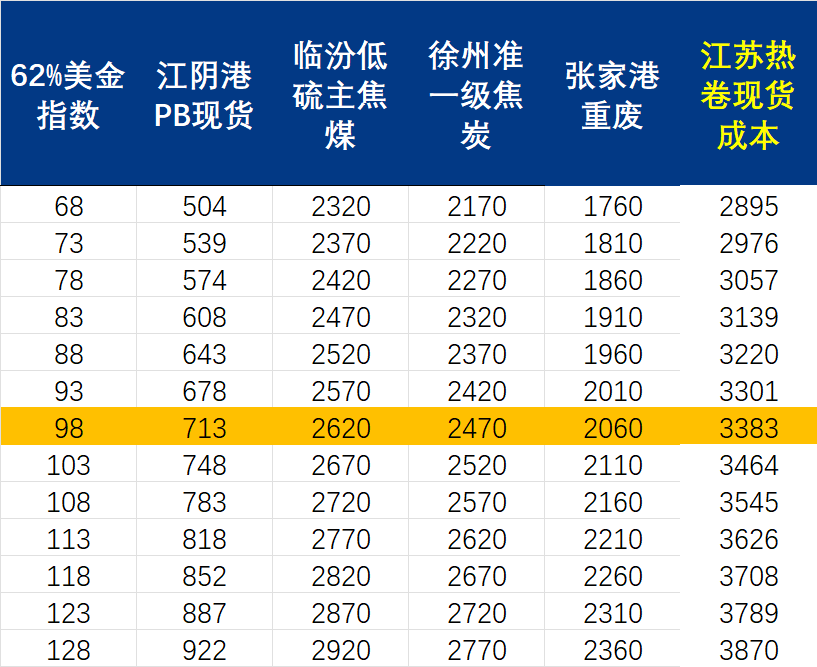
钢厂动态:据Mysteel热轧板卷全样本调研,热轧板卷上周(9月3日-9月9日)实际合计影响量为2.77(减少量)万吨,本周(2026年9月3日-9月9日)预计合计影响量为7.37(增长量)万吨。
宏观层面,伴随加息预期升温、议息会议临近,市场风险偏好回落,整体情绪趋于谨慎。供给端来看,国内铝周度产量增势有所放缓;不过中东复产预期偏强,印尼新增产能释放则受制于电力条件。需求端方面,国内外库存去化节奏放缓,现货升水幅度有限。长期基本面仍偏弱,将限制铝价上行空间;但旺季预期以及年内供需缺口对价格形成底部支撑,行情大概率维持区间震荡,操作上建议区间思路对待,重点跟踪议息会议结果、库存变动以及供给端的边际变化。
(1)成交情况:根据Mysteel调研的国内56家电解铜交易企业(含冶炼厂、贸易商、下游加工公司),上周(9.07-9.11)成交量为10.87万吨,周环比(8.31-9.04)成交量为9.98万吨增加0.89万吨,环比提升8.91%。
(2)基本面情况:美国铜关税政策新生变动预期,据报道白宫尚未就精炼铜关税作出最终决定,官员正在权衡加征一定的关税推高制造业成本的短期负面影响,加之美国8月PPI数据高于市场预期,市场对美联储加息预期升温,美元指数走高,铜价大幅度下滑。但价格下降也改善了下游接货情绪,周五电解铜及下游铜材端日内成交增加,精铜杆成交更是达近三月新高。另外中秋及国庆假期即将来临,本月后期下游存在节前补库预期。当前原料供应干扰因素仍在,铜精矿负值加工费持续下探,国内再生铜原料票据问题仍未解决,无法对原生端进行相对有效的原料补充,国内冶炼厂产出压力较大,机构对年内电解铜增量预期持续下调。国内电解铜库存屡创新低,短期继续呈现Back结构运行,且随着铜价回落,交易情绪转好,也强化了Back结构。
供应方面,五大钢材品种供应794.08万吨,周环比减少1.18万吨,降幅0.1%。五大钢材品种产量除螺纹、冷轧外周环比均有所减少,核心驱动在于,焦炭提涨落地后,钢厂亏损扩大,产量有所下滑。库存方面,五大钢材总库存1554.61万吨,周环比降18.29万吨,降幅1.16%。五大品种总库存除冷轧外周环比会降低:厂库周环比下降,降幅大多数来源于热轧贡献。社库周环比下降,降幅大多数来源于螺纹贡献。消费方面,五大品种周消费量为812.37万吨,降0.2%;其中建材消费环比增1.8%,板材消费环比降1.1%。五大品种表观消费呈现建材板材分化的局面。
据百年建筑调研,截至9月8日,样本建筑工地资金到位率为55.15%,周环比上升0.12个百分点。
全国94家独立电弧炉钢厂平均产能利用率54.17%,环比上升0.76个百分点,同比下降1.09个百分点;平均开工率66.47%,环比下降0.39个百分点,同比下降5.45个百分点。
伦敦金属交易所(LME)多个方面数据显示,8月底中国原产铜占LME可用库存的比例升至44%,高于7月底的42%。与此同时,LME仓库全部可用铜库存由7月底的10.14万吨增至8月底的11.12万吨,增加约9750吨。中国来源的可用铜库存增加6350吨至4.94万吨,成为推动库存增长的重要力量。库存增加的背景与近期铜市场剧烈的期限结构变化有关,部分投资者为回补空头仓位而集中买入近月铜,促使现货价格相对于远月价格会出现明显升水,来提升铜流入LME仓库的吸引力。
近日,全国标准样品技术委员会有色金属分委员会鉴定会在内蒙古自治区包头市召开,洛阳铜加工所属洛铜检测科研成果顺利通过权威鉴别判定。其中,该公司研制的铜合金BFe10-1.6-1等3项成分标准样品(块状)达到国内领先水平,3项白铜中碳和硫成分标准样品(屑状)成功填补了国内外空白,整体技术指标达到国际领先水平。针对国内白铜标样品类不全、品质不足、难以适配高端产业检测需求的行业痛点,洛阳铜加工联合中国船舶集团第七二五研究所,共同开展白铜系列多元素成分标准样品研制攻关,该套标样覆盖12种关键元素,可有效支撑光谱分析仪器校准与检测的新方法有效性评价,为海洋工程关键材料的品质管控筑牢技术根基。
(3)乘联分会:9月1-6日全国乘用车新能源市场零售同比去年9月同期下降3%较上月同期增长15%
乘联分会发布数据,9月1-6日,全国乘用车市场零售21.0万辆,同比去年9月同期下降19%,较上月同期下降1%,今年以来乘用车累计零售1,192.6万辆,同比下降21%;9月1-6日,全国乘用车新能源市场零售15.0万辆,同比去年9月同期下降3%,较上月同期增长15%,今年以来乘用车累计零售682.4万辆,同比下降12%;9月1-6日,全国乘用车市场新能源零售渗透率71.5%;9月1-6日,全国乘用车厂商新能源批发渗透率75.1%。
据中国工程机械工业协会对挖掘机主要制造企业统计,2026年8月销售各类挖掘机19716台,同比增长19.3%。其中:国内销量7986台(含电动挖掘机184台),同比增长3.92%;出口11730台(含电动挖掘机60台),同比增长32.7%。
2026年1-8月,共销售挖掘机191557台,同比增长24.2%。其中:国内销量94619台(含电动挖掘机411台),同比增长17.4%;出口96938台(含电动挖掘机257台),同比增长31.8%。
据中国工程机械工业协会对装载机主要制造企业统计,2026年8月销售各类装载机10832台,同比增长14.7%。其中:国内销量5421台(含电动装载机3056台),同比增长13.6%;出口5411台(含电动装载机476台),同比增长16%。
2026年1-8月,共销售各类装载机104658台,同比增长25.8%。其中:国内销量52587台(含电动装载机30480台),同比增长17%;出口52071台(含电动装载机2575台),同比增长36.1%。